

카카오페이
kakaopay corp.
- 0.0
- 0.00 beoordelingen
- 10.00M
- Downloads
- Free
- Prijs
Screenshots
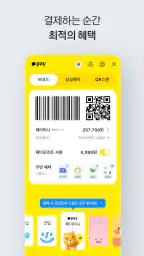
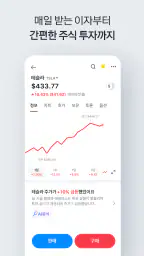
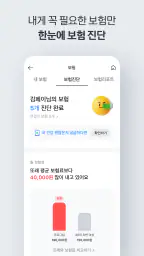
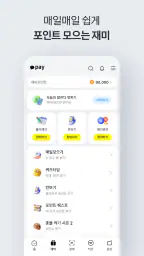
카카오페이 Voor- en nadelen
Voordelen
- Betalen met QR-code gaat snel en werkt prettig in winkels.
- Overzichtelijke meldingen houden je direct op de hoogte van transacties.
- Facturen en vaste betalingen zijn eenvoudig vanuit de app te beheren.
- De app biedt handige financiële diensten binnen één vertrouwde omgeving.
- Veel functies zijn goed geïntegreerd met andere Kakao-diensten.
Nadelen
- Voor volledige registratie is vaak een Koreaans telefoonnummer vereist.
- De app is vooral gericht op gebruikers en bedrijven in Zuid-Korea.
- Niet alle functies zijn beschikbaar voor buitenlandse gebruikers.
- Voor sommige diensten is verificatie met Koreaanse identiteitsgegevens nodig.
- De interface en klantenservice kunnen lastig zijn zonder kennis van Koreaans.
 Analyse door All-app
Wie een mobiele financiële app zoekt die verder gaat dan alleen betalen, komt bij 카카오페이 uit op een opvallend breed pakket. De app van kakaopay corp. richt zich op betalingen, punten, effecten, vermogensbeheer, verzekeringen en leningen. Ik vind vooral interessant dat die onderdelen niet als losse hulpmiddelen aanvoelen: je gebruikt dezelfde mobiele omgeving om een betaling te regelen, je financiële overzicht te bekijken en daarna eventueel verder te kijken naar beleggen of verzekeren.
Mijn ervaring is wel dat de waarde sterk afhangt van je dagelijkse situatie. Voor iemand die veel in het Koreaanse financiële ecosysteem doet, kan deze app een centrale plek op de telefoon worden. Voor iemand die alleen een eenvoudige betaalapp nodig heeft, voelt het aanbod al snel breder dan noodzakelijk. Dat verschil is belangrijker dan de lange lijst functies zelf.
Een financiële app die vooral online tot leven komt
De app is gratis te installeren en valt onder de categorie financiën. Met meer dan tien miljoen installaties heeft hij duidelijk een groot mobiel publiek bereikt. De leeftijdsclassificatie PEGI 3 maakt hem laagdrempelig vanuit leeftijdsperspectief, al betekent dat natuurlijk niet dat elk financieel onderdeel voor iedere gebruiker even eenvoudig of geschikt is.
Wat meteen opvalt, is hoe afhankelijk de ervaring is van een actieve verbinding. Betalingen, actuele financiële informatie, effecten, vermogensbeheer en aanvragen rond verzekeringen of leningen hebben allemaal te maken met gegevens die voortdurend moeten worden opgehaald of verwerkt. Ik behandel deze app daarom niet als een digitale portemonnee die je volledig los van internet gebruikt, maar als een verbonden toegangspoort tot financiële diensten.
Dat merk je vooral op momenten waarop je haast hebt. Bij een betaling wil je niet lang nadenken over synchronisatie, laden of opnieuw proberen. Een stabiele mobiele verbinding of wifi is dan geen detail, maar onderdeel van de bruikbaarheid. Wanneer de app snel reageert, voelt de brede opzet efficiënt. Wanneer de verbinding hapert, wordt juist zichtbaar hoeveel stappen afhankelijk zijn van communicatie met de achterliggende dienst.
Een concreet dagelijks voorbeeld: ik stel me voor dat ik onderweg een aankoop wil afrekenen, daarna mijn punten wil controleren en later thuis mijn financiële overzicht wil bekijken. In zo’n scenario werkt de app als een doorlopende financiële werkplek. Onderweg is snelheid belangrijk; thuis wil ik rustig controleren wat er is gebeurd. Dezelfde app ondersteunt dus verschillende momenten, maar de kwaliteit van elk moment hangt af van hoe goed de verbinding en de actuele gegevens beschikbaar zijn.
Betalen onderweg vraagt om voorbereiding
Voor mobiel betalen is gemak meestal het doel, maar gemak ontstaat pas wanneer de basis vooraf goed is ingesteld. Ik zou de app niet voor het eerst openen op het moment dat er een rij achter mij staat. Het is verstandiger om accountgegevens, beschikbare betaalmogelijkheden en de gewenste beveiligingsstappen eerder rustig door te nemen. Zo weet je welke handelingen nodig zijn voordat je bij een betaalpunt staat.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De netwerkafhankelijkheid heeft hier een praktische consequentie: neem een tweede betaalmogelijkheid mee wanneer je onderweg bent. Dat is geen kritiek op één specifieke functie, maar gewoon verstandig financieel gedrag bij iedere verbonden betaaloplossing. Een lege batterij, slechte ontvangst of tijdelijke storing kan een mobiele betaling op een onhandig moment vertragen.
Ik vind de combinatie met punten interessant, omdat die een extra reden geeft om betalingen in dezelfde omgeving te controleren. Toch zou ik punten niet automatisch als korting beschouwen. Controleer altijd waarvoor ze bruikbaar zijn en of je ze op het juiste moment inzet. Het voordeel van een geïntegreerde app is dat je minder vaak tussen verschillende schermen of diensten hoeft te wisselen; het nadeel is dat je daardoor ook sneller meerdere financiële beslissingen in één sessie neemt.
Mijn tip is om betaalhandelingen en financiële planning niet altijd door elkaar te halen. Een snelle betaling onderweg is een ander soort taak dan het beoordelen van een lening, verzekering of belegging. Door die momenten bewust te scheiden, verklein je de kans dat je in een haastige mobiele sessie een beslissing neemt waarvoor je eigenlijk meer tijd nodig hebt.
Van een klein scherm naar een breed financieel overzicht
Op een telefoon is een breed financieel aanbod handig, maar ook veeleisend. Betalingen zijn direct en concreet; effecten, vermogensbeheer, verzekeringen en leningen vragen om context. Je wilt niet alleen zien welke optie beschikbaar is, maar ook begrijpen wat de gevolgen zijn, welke voorwaarden gelden en hoeveel aandacht het product later vraagt.
Daarom zie ik het onderdeel rond effecten niet als een reden om blind over te stappen van een gespecialiseerde beleggingsapp. Een gespecialiseerde dienst kan prettiger zijn voor iemand die grafieken, orderinformatie of diepgaande analyse dagelijks nodig heeft. De kracht van deze app ligt eerder in de nabijheid van financiële functies: je kunt je betaalgedrag en bredere financiële zaken vanuit één mobiele omgeving benaderen.
Voor vermogensbeheer geldt iets vergelijkbaars. De functie kan nuttig zijn voor iemand die overzicht wil houden zonder verschillende apps te openen. Maar overzicht is niet hetzelfde als persoonlijk advies. Ik zou belangrijke financiële keuzes nooit uitsluitend baseren op een snelle mobiele weergave. Gebruik de app om informatie te verzamelen en je situatie te ordenen, maar neem voor grotere beslissingen de tijd om voorwaarden en risico’s te lezen.
Hetzelfde onderscheid geldt voor verzekeringen en leningen. Een aanvraag op een telefoon kan aantrekkelijk zijn wanneer je snel wilt vergelijken of een volgende stap wilt zetten. Toch is snelheid hier niet automatisch een voordeel. Een lening beïnvloedt je toekomstige ruimte en een verzekering draait om dekking op momenten waarop je die nodig hebt. De app maakt toegang mogelijk, maar de verantwoordelijkheid voor de keuze blijft bij jou.
Wat gebeurt er wanneer de verbinding tegenwerkt?
De lastigste mobiele momenten ontstaan waarschijnlijk wanneer een scherm blijft laden, een betaling niet meteen duidelijk wordt bevestigd of actuele informatie niet verschijnt. In zo’n situatie is herhaaldelijk tikken meestal geen goede oplossing. Je kunt dan juist onzekerheid creëren over de vraag of een handeling één keer, meerdere keren of helemaal niet is uitgevoerd.
Mijn aanpak zou zijn om eerst rustig te controleren wat er op het scherm staat en daarna de transactiegeschiedenis of bevestiging te bekijken zodra de verbinding terug is. Bij een betaling is het verstandig om niet meteen opnieuw te proberen als je niet weet of de eerste poging is verwerkt. Bewaar waar mogelijk de informatie van het betaalmoment, zodat je later kunt controleren wat er werkelijk is gebeurd.
Bij punten of financiële overzichten kan tijdelijk verouderde informatie minder dringend zijn dan bij een betaling, maar ook daar is geduld nuttig. Een saldo of overzicht dat nog niet is bijgewerkt, betekent niet automatisch dat een handeling mislukt is. Ik zou eerst opnieuw laden wanneer de verbinding stabiel is en pas daarna contact opnemen met de relevante ondersteuning als de status onduidelijk blijft.
Dit is een van de minder zichtbare trade-offs van een alles-in-één-app. Je krijgt veel functies op één plek, maar een probleem met toegang of verbinding kan meerdere financiële taken tegelijk raken. Wie voor deze app kiest als centrale financiële omgeving, doet er daarom goed aan om belangrijke bevestigingen en rekeninginformatie niet uitsluitend in één vluchtige mobiele sessie te bekijken.
Een tweede praktische tip: voer gevoelige financiële handelingen liever niet uit via een instabiel openbaar netwerk. Ik zeg daarmee niet dat iedere openbare verbinding onveilig is, maar wel dat een betrouwbare verbinding en een rustige omgeving beter passen bij financiële transacties dan haastig handelen op een drukke plek. Zeker bij leningen, verzekeringen of beleggingen wil je aandacht voor de inhoud, niet alleen voor het feit dat een scherm snel opent.
Datagebruik en aandacht zijn twee verschillende kosten
Bij een financiële app denken mensen vaak alleen aan geld, maar mobiel gebruik heeft ook een datakant. Actuele informatie over betalingen, effecten en vermogensbeheer vraagt om verbinding. Als je onderweg weinig mobiele data hebt, zou ik niet onnodig uitgebreide controles uitvoeren. Plan grotere financiële sessies liever wanneer je een betrouwbare verbinding hebt en voldoende tijd om alles zorgvuldig te bekijken.
De grotere kostenpost is soms niet je databundel, maar je aandacht. Omdat betalen, punten, beleggen, verzekeren en lenen dicht bij elkaar staan, kan de app uitnodigen tot doorklikken. Een controle van een betaling kan eindigen bij een financieel product waar je oorspronkelijk niet naar zocht. Dat hoeft niet verkeerd te zijn, maar ik vind het belangrijk om vooraf te bepalen wat je precies wilt doen.
De mogelijke aankopen binnen de app lopen van € 0,69 tot € 89,99 wanneer de facturering via Google Play verloopt. Dat maakt het extra verstandig om goed te kijken welke handeling je bevestigt en hoe de betaling wordt verwerkt. Ik zou de gratis installatie niet verwarren met de gedachte dat iedere dienst of actie binnen de app zonder kosten is.
Voor datagebruik helpt een eenvoudige gewoonte: open de app met een duidelijk doel. Wil je een betaling controleren, kijk dan naar de betaling. Wil je je vermogen ordenen, reserveer daar een apart moment voor. Die aanpak maakt de ervaring overzichtelijker en voorkomt dat je op een klein scherm meerdere onderwerpen door elkaar haalt.
Ook bij mobiel beleggen is terughoudendheid belangrijk. Een snelle verbinding maakt het technisch gemakkelijk om informatie te bekijken, maar snelheid kan je beoordelingsvermogen beïnvloeden. Ik zou de app voor effecten vooral waarderen als onderdeel van een bredere financiële routine, niet als uitnodiging om iedere korte marktschommeling direct te volgen of erop te reageren.
Voor wie de brede aanpak goed werkt
Ik zou deze app aanraden aan gebruikers die verschillende financiële taken vanuit één mobiele omgeving willen benaderen. Vooral wanneer betalingen, punten en persoonlijk financieel overzicht regelmatig samenkomen, kan de integratie tijd besparen. Je hoeft dan minder vaak tussen aparte diensten te wisselen en kunt je financiële activiteiten op één plek terugvinden.
De app past ook bij mensen die graag onderweg toegang hebben tot meer dan alleen betalen. Wie af en toe naar effecten, vermogensbeheer, verzekeringen of leningen wil kijken, krijgt een brede ingang zonder voor elke eerste verkenning een aparte app te openen. Dat is praktisch voor oriëntatie en dagelijks overzicht.
Ik zou hem minder snel kiezen als je uitsluitend een minimale betaaloplossing zoekt. De extra financiële onderdelen kunnen dan eerder afleiden dan helpen. Ook voor actieve beleggers die zeer gespecialiseerde hulpmiddelen verwachten, ligt een aparte beleggingsomgeving mogelijk meer voor de hand. En wie zelden betrouwbare mobiele verbinding heeft, zal de verbonden aard van deze app als een duidelijke beperking ervaren.
De ontwikkelaar, kakaopay corp., positioneert de app duidelijk als meer dan een eenvoudige betaalfunctie. Dat brede karakter is tegelijk de grootste kracht en de belangrijkste reden om kritisch te blijven. Een centrale plek voor financiële zaken is handig zolang je zelf onderscheid blijft maken tussen een snelle betaling, een informatieve controle en een beslissing met langdurige gevolgen.
Mijn oordeel over de mobiele ervaring
Wat ik sterk vind, is de samenhang tussen dagelijkse betalingen en bredere financiële onderwerpen. De app kan daardoor relevanter worden naarmate je meer van zijn onderdelen gebruikt. Punten geven een extra laag aan betaalgedrag, terwijl vermogensbeheer, effecten, verzekeringen en leningen de app uitbreiden richting een vollediger financiële hub.
Wat mij terughoudender maakt, is dat die breedte op een telefoon ook druk kan aanvoelen. Niet iedere gebruiker wil financiële producten ontdekken op hetzelfde moment dat hij een aankoop afrondt. Daarnaast blijft een stabiele verbinding belangrijk voor een ervaring waarin actuele informatie en bevestigingen centraal staan. Ik zou daarom altijd een alternatieve betaalmogelijkheid achter de hand houden en grotere financiële keuzes niet gehaast uitvoeren.
Vergeleken met losse alternatieven is het voordeel duidelijk: minder wisselen tussen apps en een meer samenhangend overzicht. Vergeleken met gespecialiseerde diensten is het voordeel minder vanzelfsprekend. Een aparte effectenapp kan dieper gaan, terwijl een eenvoudige betaalapp rustiger kan zijn. De juiste keuze hangt dus af van de vraag of je vooral integratie of juist maximale specialisatie zoekt.
Mijn eindindruk is positief, maar niet kritiekloos. De echte kracht van deze financiële app zit in de combinatie van bereikbaarheid en breedte, niet in het vervangen van iedere gespecialiseerde dienst. Als je verbonden mobiel bankieren, betalen en financiële oriëntatie op één plek prettig vindt, is dit een interessante gratis app om te proberen. Gebruik hem met een stabiele verbinding, geef gevoelige beslissingen genoeg tijd en behandel de extra functies als hulpmiddelen voor overzicht, niet als automatische aanbevelingen.
Veelgestelde vragen
Wat is 카카오페이 (Kakao Pay) en waarvoor kan ik de app gebruiken?
카카오페이, internationaal bekend als Kakao Pay, is een Zuid-Koreaanse mobiele betaaldienst die nauw samenwerkt met het Kakao-platform. Met de app kun je onder andere betalingen uitvoeren in winkels en webshops, geld versturen naar contacten, rekeningen betalen en bepaalde financiële diensten gebruiken. De beschikbare functies kunnen verschillen per account, regio, leeftijd en verificatiestatus.
Kan ik 카카오페이 gebruiken zonder een Koreaanse bankrekening of telefoonnummer?
In de praktijk is Kakao Pay vooral ontworpen voor gebruikers in Zuid-Korea. Voor volledige toegang heb je doorgaans een Koreaans Kakao-account, een lokaal telefoonnummer en vaak een Koreaanse bankrekening of betaalkaart nodig. Buitenlandse gebruikers kunnen mogelijk beperkte functies gebruiken, maar registratie, identiteitscontrole en koppeling met internationale kaarten zijn niet altijd beschikbaar. Controleer daarom vooraf de actuele voorwaarden.
Is 카카오페이 veilig voor mobiele betalingen en geldoverdrachten?
Kakao Pay gebruikt verschillende beveiligingsmaatregelen, zoals accountverificatie, apparaatcontrole en een pincode of biometrische bevestiging, afhankelijk van je toestel en instellingen. Toch blijft veilig gebruik belangrijk. Deel nooit verificatiecodes, controleer de ontvanger voordat je geld verstuurt en installeer de app uitsluitend via officiële appwinkels. Bij verlies van je telefoon moet je je account zo snel mogelijk beveiligen.
Welke kosten kunnen verbonden zijn aan het gebruik van 카카오페이?
Veel dagelijkse betalingen via Kakao Pay kunnen zonder afzonderlijke kosten worden uitgevoerd, maar dat betekent niet dat iedere functie gratis is. Kosten kunnen bijvoorbeeld ontstaan bij bepaalde geldtransfers, kaartdiensten, internationale transacties, opnames of financiële producten. Het exacte bedrag hangt af van de gekozen dienst en aanbieder. Bekijk altijd het kostenoverzicht in de app voordat je een transactie bevestigt.
Welke persoonlijke gegevens en toestemmingen vraagt 카카오페이?
Voor het aanmaken en verifiëren van een Kakao Pay-account kan de dienst persoonlijke gegevens vragen, zoals je telefoonnummer, identiteitsinformatie, betaalgegevens en informatie over gekoppelde rekeningen of kaarten. Afhankelijk van de functie kan ook toegang tot meldingen, contacten of camera nodig zijn. Lees het privacybeleid en controleer de app-machtigingen zorgvuldig, vooral wanneer je de dienst buiten Zuid-Korea probeert te gebruiken.


